Lecture du projet de loi de finances 2027 au 24 octobre 2026.
Importations d’animaux et de viandes, aliments pour animaux, impôt sur le revenu et trésorerie des importateurs : le projet de loi de finances 2027 contient plusieurs mesures susceptibles de concerner les acteurs agricoles. Voici les points à distinguer avant d’en mesurer les effets.
- Les agriculteurs dont le chiffre d’affaires agricole annuel est inférieur à 5 millions de DH restent exonérés d’IR sur leurs revenus agricoles : cette règle existe déjà et le projet ne la change pas.
- À l’importation : exonération de TVA élargie aux bovins, ovins, caprins et camélidés vivants et à leurs viandes ; droit d’importation de 2,5 % pour certains aliments pour animaux et, de 2027 à 2029, pour les aliments de pisciculture.
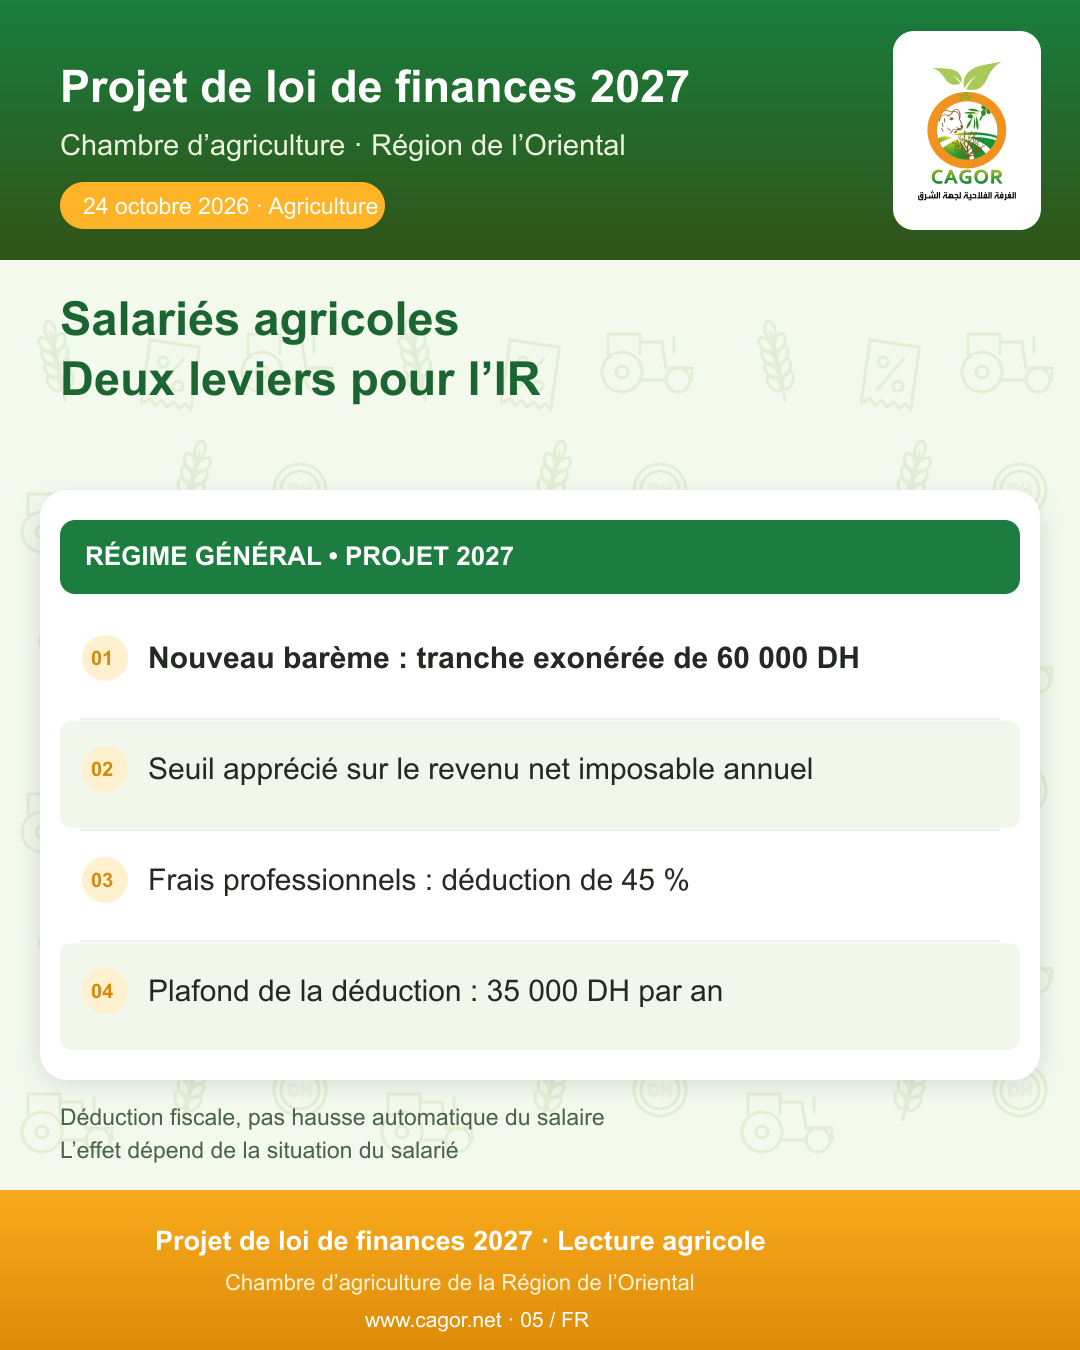
- Impôt sur le revenu : tranche exonérée portée de 40 000 à 60 000 DH de revenu net imposable ; frais professionnels des salariés déduits à 45 %, dans la limite de 35 000 DH par an.
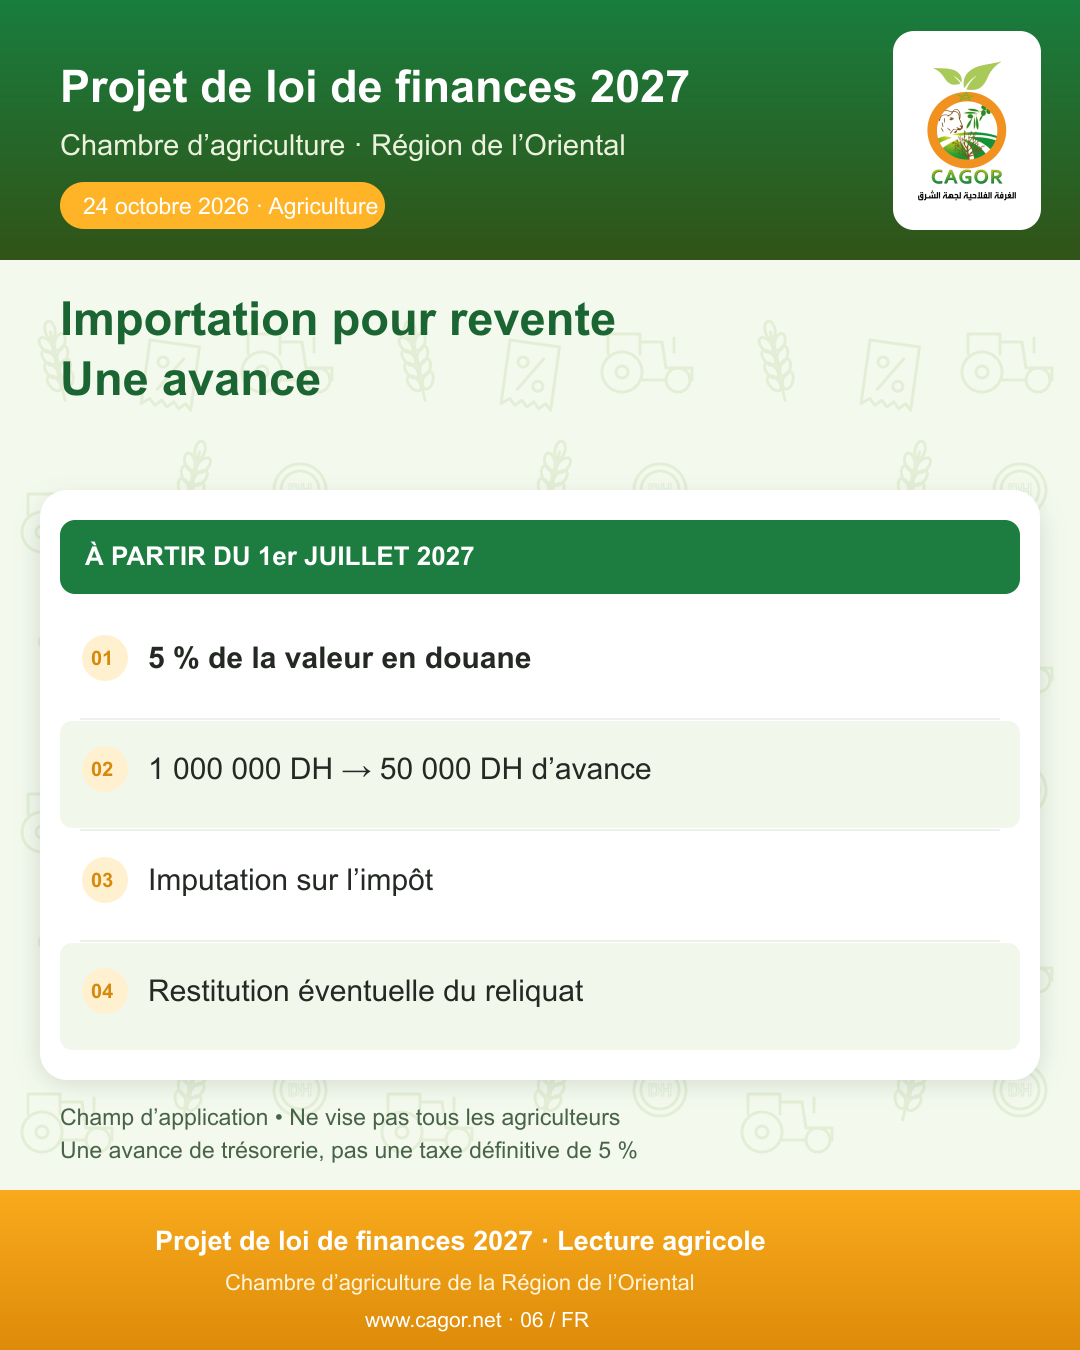
- Importateurs qui revendent en l’état : avance de 5 % de la valeur en douane à partir du 1er juillet 2027, déduite ensuite de leur impôt.
Où en est le texte ?
- 20 octobre 2026 : le projet de loi de finances n° 60.26 pour l’année 2027 est adopté en Conseil de gouvernement.
- Prochaine étape : examen et vote par le Parlement (Chambre des représentants, puis Chambre des conseillers). Le Parlement peut amender le texte.
- Application : en règle générale à partir du 1er janvier 2027 ; certaines mesures ont leur propre date, comme l’avance de 5 % (1er juillet 2027) ou le dispositif piscicole (2027 à 2029).
Êtes-vous concerné ?
| Votre situation | Ce que prévoit le projet |
|---|---|
| Agriculteur dont le chiffre d’affaires agricole annuel est inférieur à 5 millions de DH | Vos revenus agricoles restent exonérés d’IR (règle déjà en vigueur, CGI art. 47, sous ses conditions). Le nouveau barème ne joue que sur vos autres revenus imposables, par exemple un salaire. |
| Exploitant (personne physique) dont les revenus agricoles sont imposables | Le nouveau barème peut réduire votre IR. Voir l’exemple 1. |
| Salarié agricole | Si vous payez déjà l’IR sur votre salaire, il peut baisser grâce au nouveau barème et aux frais professionnels à 45 %. Voir l’exemple 2. Si vous ne payez pas d’IR, rien ne change. |
| Éleveur | Les importateurs de bovins, ovins, caprins et camélidés vivants et de leurs viandes ne paieraient plus la TVA à l’importation. Le projet ne chiffre pas l’effet sur le prix du bétail et de la viande au Maroc. |
| Éleveur ou fabricant qui achète des aliments importés | Certains aliments relèvent du droit d’importation de 2,5 %, selon leur code douanier exact. Renseignez-vous auprès de votre fournisseur ou de votre transitaire. |
| Pisciculteur | Aliments de poissons importés au droit de 2,5 %, dans la limite de 15 000 tonnes par an, de 2027 à 2029. Un dispositif identique existait jusqu’à fin 2026. Voir l’exemple 3. |
| Société ou commerçant qui importe pour revendre en l’état | Avance de 5 % de la valeur en douane à partir du 1er juillet 2027, déduite ensuite de l’impôt : prévoir la trésorerie. Voir l’exemple 4. Un intrant importé pour sa propre production ne relève pas, en principe, de la revente en l’état. |
Animaux et viandes : une extension proposée à l’importation
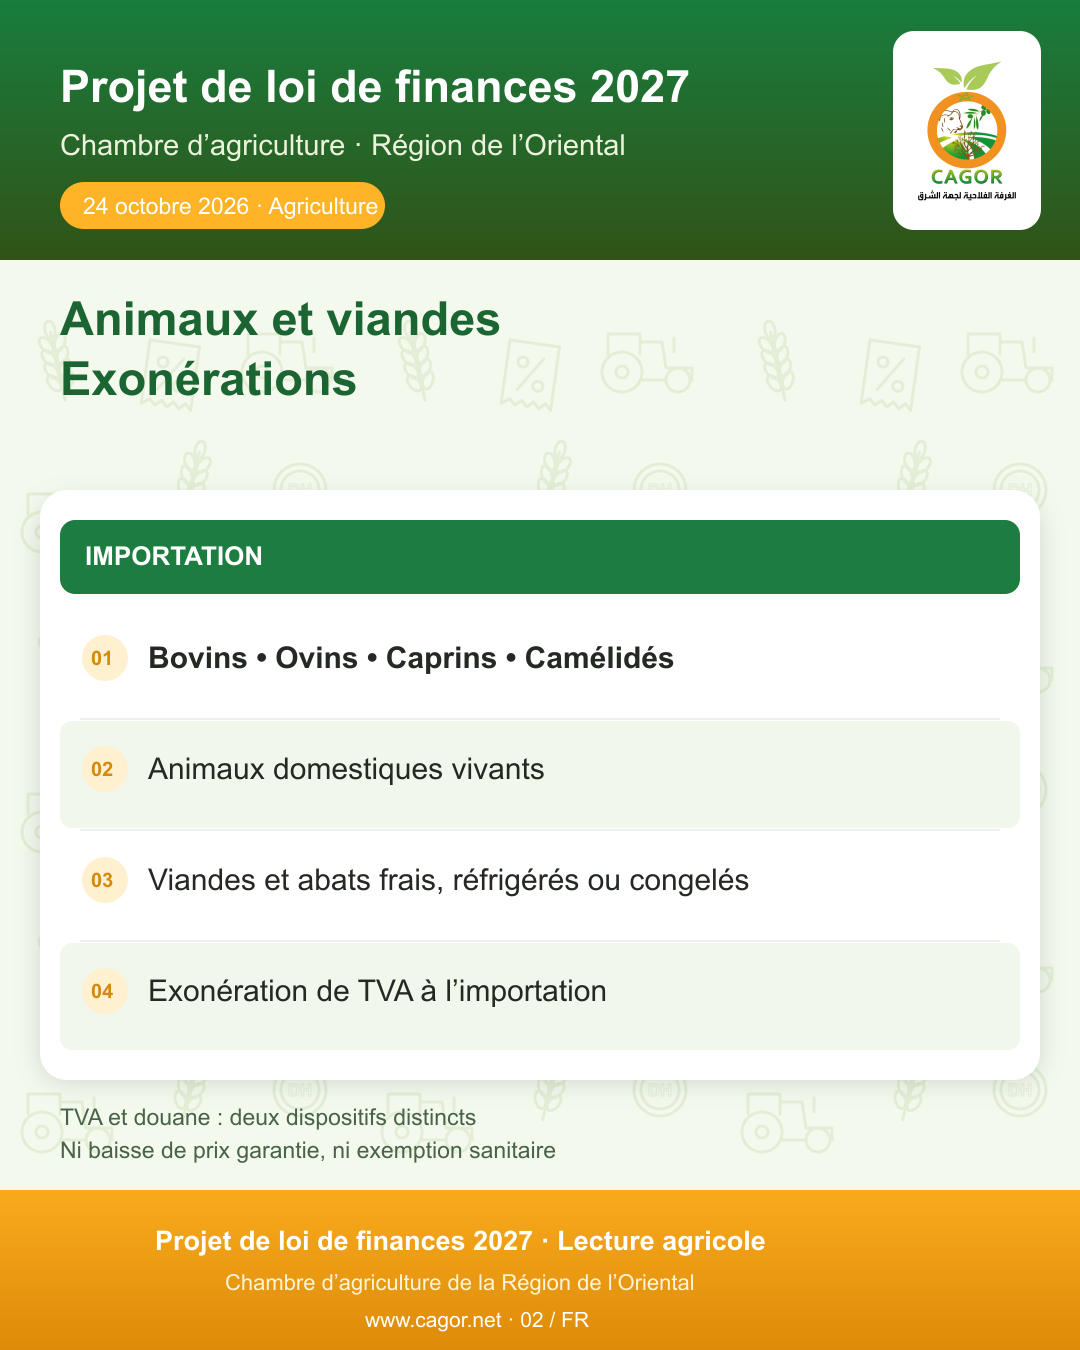
Le projet ajouterait aux exonérations de TVA à l’importation les bovins, ovins, caprins et camélidés domestiques vivants, ainsi que leurs viandes et abats frais, réfrigérés ou congelés. Il comporte également une disposition de franchise douanière distincte. Le nouveau point de TVA ne précise ni contingent ni date de fin propres, alors que le dispositif identifié dans le CGI 2026 pour les bovins et camélidés vivants est temporaire et contingenté.
Aliments pour animaux et pisciculture : des conditions précises
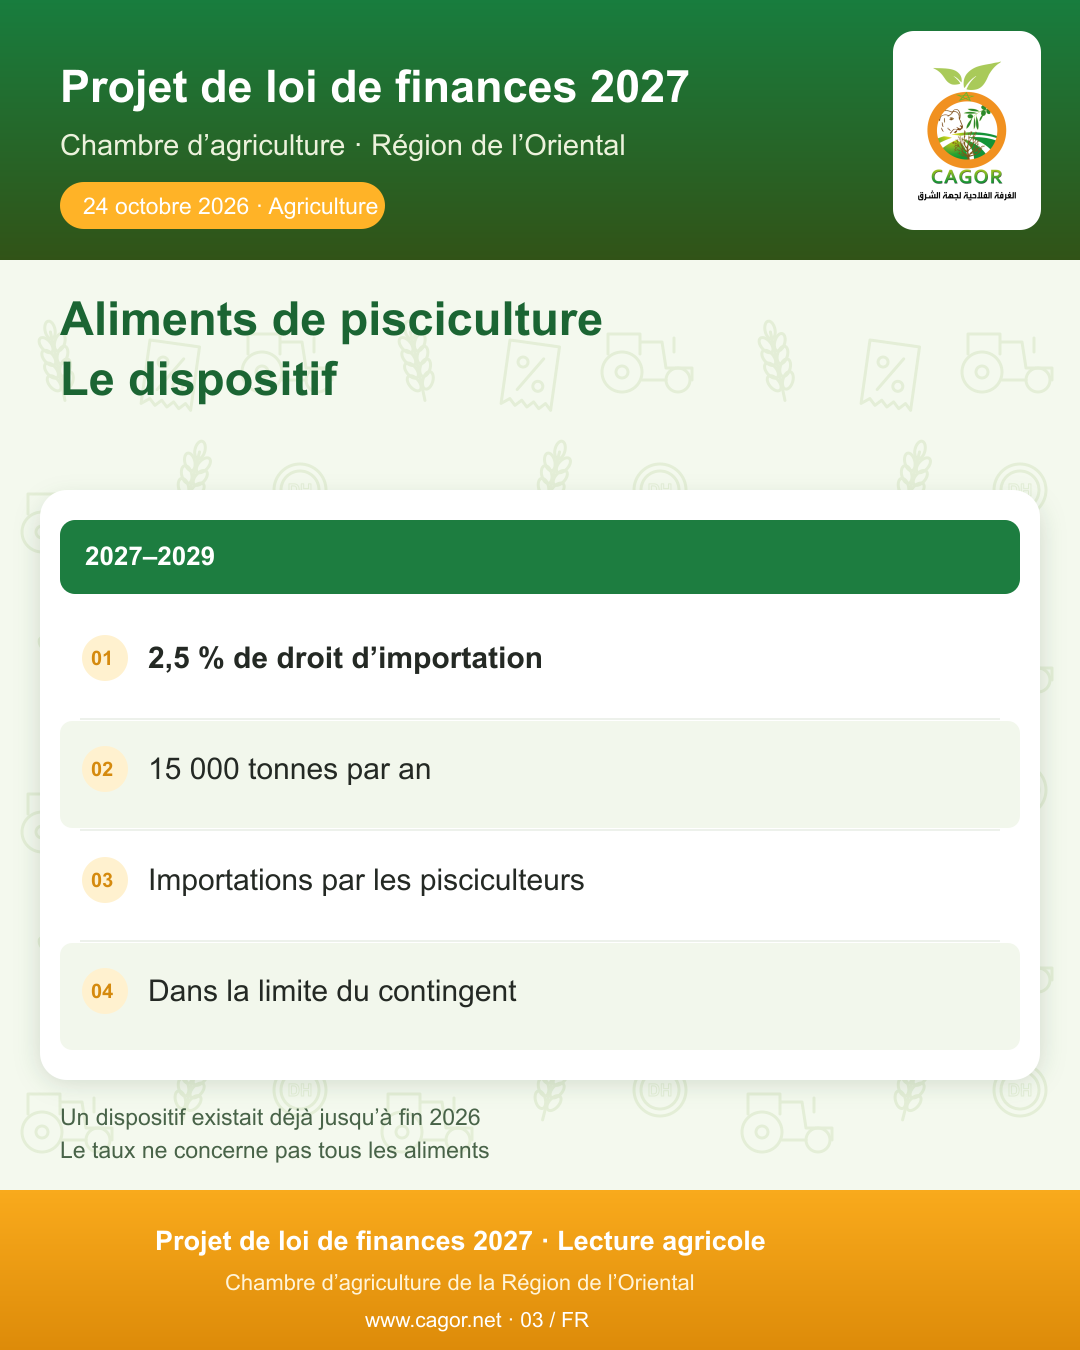
Des positions tarifaires ciblées d’aliments pour animaux et de levures mortes sont proposées au droit d’importation de 2,5 %. Pour les aliments de pisciculture, le texte prévoit 15 000 tonnes par an à 2,5 %, du 1er janvier 2027 au 31 décembre 2029, pour les importations effectuées par les pisciculteurs. Un dispositif de même taux et contingent existait déjà jusqu’à fin 2026 : il faut suivre la période proposée et la nomenclature, sans parler d’une exonération générale de tous les aliments.
IR : un effet pour les exploitants imposables et les salariés
Le barème transitoire proposé pour 2027 porterait la tranche annuelle exonérée de 40 000 à 60 000 DH de revenu net imposable. Il pourrait réduire l’IR des exploitants individuels dont les revenus agricoles sont effectivement imposables. Les salariés du secteur pourraient aussi être concernés par la modification du barème et des frais professionnels. Ces règles sont générales ; elles ne constituent pas une aide agricole réservée au secteur.
Importateurs revendant en l’état : anticiper la trésorerie
À partir du 1er juillet 2027, une avance de 5 % de la valeur en douane est proposée pour certaines importations destinées à la revente en l’état. Les sociétés et commerçants importateurs concernés doivent examiner leur situation. Le projet prévoit une imputation sur l’impôt et une restitution du reliquat selon le régime applicable : l’avance ne se confond pas avec une taxe définitive de 5 %.
Quatre exemples chiffrés
Chaque exemple repose sur des hypothèses simples, indiquées ; votre situation réelle peut différer.
1. Exploitant agricole imposable
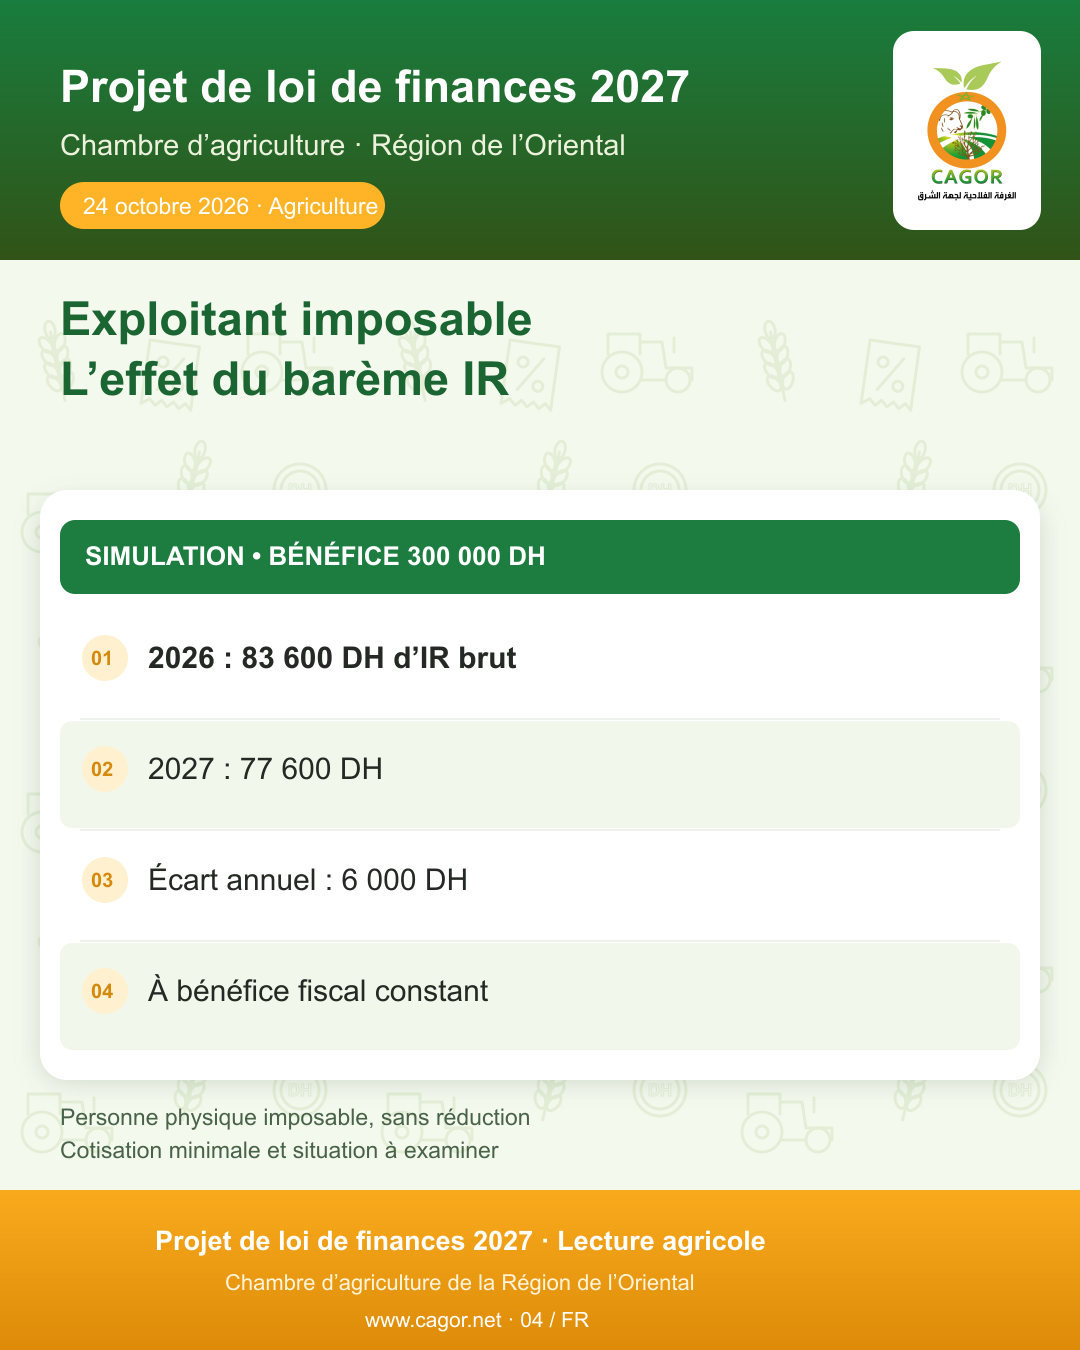
Personne physique, bénéfice fiscal de 300 000 DH par an, sans autre revenu ni réduction. IR : 83 600 DH en 2026, 77 600 DH en 2027, soit 6 000 DH de moins par an. La cotisation minimale est à examiner à part.
2. Salarié agricole
Salaire brut imposable de 120 000 DH par an, 6 000 DH de cotisations déductibles, 3 personnes à charge (réduction de 600 DH par personne). Grâce aux frais professionnels, le revenu net imposable passe de 84 000 à 79 000 DH. IR annuel : 5 400 DH en 2026, 100 DH en 2027. C’est une baisse d’impôt, pas une hausse du salaire brut.
3. Pisciculteur qui importe ses aliments
Importation d’une valeur en douane de 2 000 000 DH, dans la limite du contingent : droit d’importation de 2,5 %, soit 50 000 DH, hors TVA et autres frais.
4. Importateur qui revend en l’état
Importation de 1 000 000 DH à partir du 1er juillet 2027 : avance de 50 000 DH payée à l’importation. Elle est ensuite déduite de l’impôt de l’année, et le surplus éventuel est restitué selon les règles prévues. C’est une avance de trésorerie, pas une taxe définitive de 5 %.
Ce qui existe déjà et ne change pas
Le seuil d’exonération des revenus agricoles inférieur à 5 millions de DH de chiffre d’affaires, sous conditions, et les dispositions d’exonération de certains fertilisants existent déjà dans le CGI 2026. Ils servent de contexte pour comprendre la réforme. Pour les opérateurs de l’Oriental, l’analyse doit partir de l’activité réelle, du statut fiscal et, à l’importation, de la position tarifaire et de l’usage du produit.
Lexique
| Terme | Signification |
|---|---|
| TVA à l’importation | Taxe perçue par la douane sur les marchandises qui entrent au Maroc. |
| Droit d’importation | Droit de douane, calculé en pourcentage de la valeur en douane. |
| Valeur en douane | Valeur de la marchandise retenue par la douane pour calculer les droits et taxes. |
| Code douanier (position tarifaire) | Numéro qui identifie un produit dans la nomenclature douanière ; le taux applicable dépend de ce numéro. |
| Contingent | Quantité maximale qui bénéficie du taux réduit. |
| Revenu net imposable | Revenu restant après les déductions autorisées (frais professionnels, cotisations…) : c’est sur ce montant que s’applique le barème. |
| Barème de l’IR | Grille qui fixe le taux d’impôt par tranche de revenu. |
| Frais professionnels | Déduction forfaitaire appliquée au salaire pour calculer l’impôt ; ce n’est pas une somme versée au salarié. |
| Revente en l’état | Revente d’une marchandise importée sans la transformer. |
| Cotisation minimale | Impôt minimum dû par certaines entreprises, calculé sur le chiffre d’affaires. |
Les 6 infographies de la série
- Projet de loi de finances n° 60.26 pour 2027 (texte arabe), art. 3, 4, 6-V et 7, p. 3–4, 8, 10–13, 16–17 et 27.
- Code général des impôts 2026, art. 47, 59, 73, 74, 92, 123, 144 et 247-XXXXV.
- Projet de loi de finances 2027 — portail du ministère
- Code général des impôts 2026 — DGI
- Al Maliya, numéro spécial LF 2024, p. 34 : dispositif piscicole jusqu’à fin 2026
- Communiqué du ministère : adoption du projet en Conseil de gouvernement (20 octobre 2026)
Article complété le 24 octobre 2026 : situations concernées, exemples chiffrés, calendrier et lexique.